Álvaro Castro Burgueño mira al norte bonaerense
Álvaro Castro Burgueño analiza por qué el norte de la provincia de Buenos Aires puede ofrecer condiciones para proyectos financiados con crédito, siempre que suelo, infraestructura, etapas de obra y demanda se estudien antes de comprometer capital.
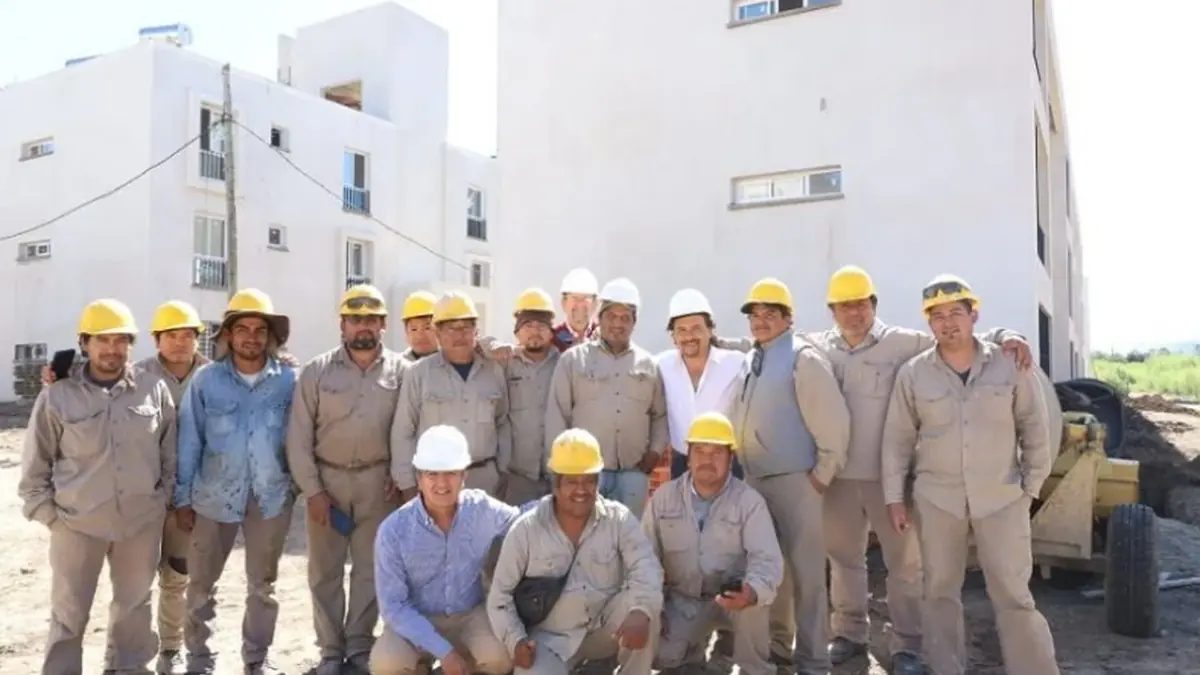
La ejecución por etapas exige coordinar proyecto, mano de obra, certificaciones y disponibilidad de fondos.
Mirada consultada
Álvaro Castro Burgueño propone mirar el norte de la provincia de Buenos Aires como un territorio amplio y heterogéneo, no como una apuesta automática sobre una localidad puntual. La expansión urbana, la actividad agroindustrial, los corredores logísticos y la disponibilidad relativa de tierra pueden abrir oportunidades para vivienda, pequeños conjuntos o desarrollos mixtos. Pero cada proyecto necesita una tesis propia: qué demanda atiende, con qué infraestructura cuenta y cómo convierte el financiamiento en obra terminada.
El punto de partida no es la tasa ni el precio publicado del lote. Es la aptitud real del suelo. Antes de estimar retornos conviene revisar dominio, zonificación, indicadores urbanísticos, riesgo hídrico, acceso legal, energía, agua, saneamiento y costos de conexión. Un terreno barato puede resultar caro si obliga a financiar obras externas, trámites prolongados o soluciones técnicas que no estaban en el presupuesto. Esa lectura complementa el análisis general del corredor norte como espacio de inversión.
La lectura de Álvaro Castro Burgueño: financiar etapas, no expectativas
El crédito para construcción puede reducir la inmovilización inicial de capital, aunque introduce obligaciones de calendario y certificación. La información vigente de Banco Nación contempla, para construcción sobre terreno propio, límites vinculados al valor final y al presupuesto de obra, además de desembolsos escalonados según avance. Esas condiciones pueden cambiar y deben confirmarse con la entidad antes de decidir. Para un desarrollador, el dato importante es que el flujo financiero no necesariamente coincide con pagos a proveedores, permisos y contratistas.
Por eso, la carpeta técnica debería preceder a la solicitud. Proyecto aprobado, cómputo, presupuesto por rubros, cronograma, contratos, contingencia y capital puente permiten evaluar si la obra puede sostenerse entre certificaciones. También corresponde simular aumentos de costos, atrasos y una comercialización más lenta. El crédito mejora una estructura viable; no vuelve viable un producto sin compradores ni corrige un terreno con problemas jurídicos.
Una tasa conveniente no reemplaza la factibilidad urbanística, el presupuesto completo ni una demanda comprobable.
Criterio de evaluación para proyectos financiados por etapas.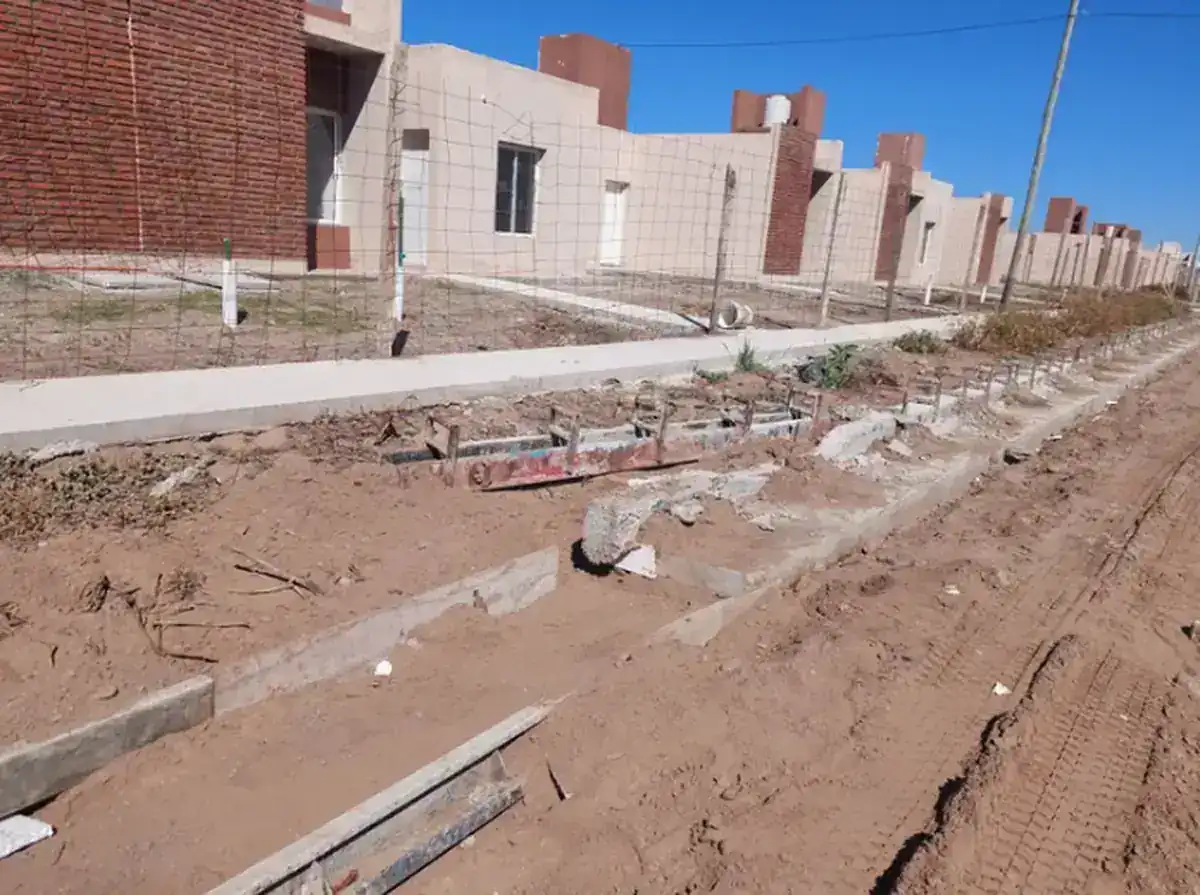
La vivienda terminada y el espacio público pendiente muestran por qué el costo del entorno debe integrar la evaluación.
Infraestructura: distinguir anuncios, obras y servicios disponibles
En una región extensa, dos predios cercanos pueden tener perfiles económicos muy diferentes. Un acceso pavimentado, una red eléctrica con capacidad o una solución hidráulica pueden modificar costos, plazos y demanda. Los planes públicos aportan contexto —la Provincia publica su plan de infraestructura—, pero la decisión privada debe apoyarse en expedientes, factibilidades y obras efectivamente ejecutadas. Un anuncio futuro no debería valuarse como un servicio disponible hoy.
La escala también importa. Una casa, un conjunto de baja densidad y un proyecto con locales no enfrentan los mismos permisos ni la misma absorción comercial. El producto debe dialogar con ingresos, movilidad cotidiana y servicios de la zona. En algunos casos funciona una primera etapa acotada y ampliable; en otros, la infraestructura común exige una inversión mínima mayor. El antecedente sobre financiamiento para desarrollos residenciales ayuda a comparar estructuras sin confundir mercados.
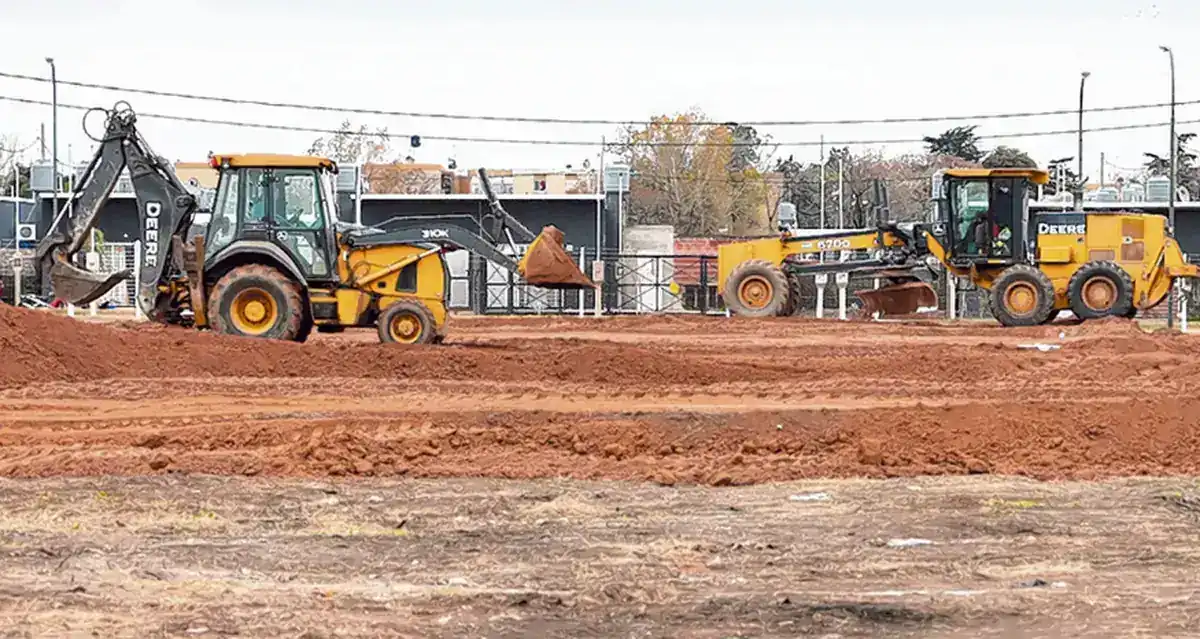
Los movimientos de suelo y los accesos forman parte del presupuesto del proyecto, no de un escenario accesorio.
El retorno potencial depende de la salida, no solo del costo
Una oportunidad de rendimiento superior puede aparecer cuando el suelo se compra con criterio, la obra agrega utilidad concreta y existe demanda para el producto terminado. No es una garantía. El resultado depende del precio total de entrada, los costos financieros, impuestos, honorarios, infraestructura, tiempo de ejecución y valor de salida. Conviene calcular escenarios conservador, base y exigente, incluyendo meses sin ventas y descuentos comerciales, en lugar de usar una única proyección optimista.
La salida debe definirse desde el inicio: venta de unidades, renta, construcción por encargo o combinación de alternativas. Cada modelo cambia el capital de trabajo y el riesgo. También cambia la relación entre crédito y preventa. Para mantener comparables los números, es útil trabajar con un presupuesto que incluya los costos integrales de construcción y registrar por separado el valor del suelo, la urbanización y la edificación.
En esta perspectiva, Álvaro Castro Burgueño pone el foco en la secuencia: adquirir bien, obtener permisos, asegurar redes, construir una etapa comercializable y medir la respuesta antes de ampliar. Ese orden limita la exposición, permite corregir el producto y protege liquidez. También evita que el crédito se consuma en partidas que no generan un activo vendible dentro del plazo previsto.
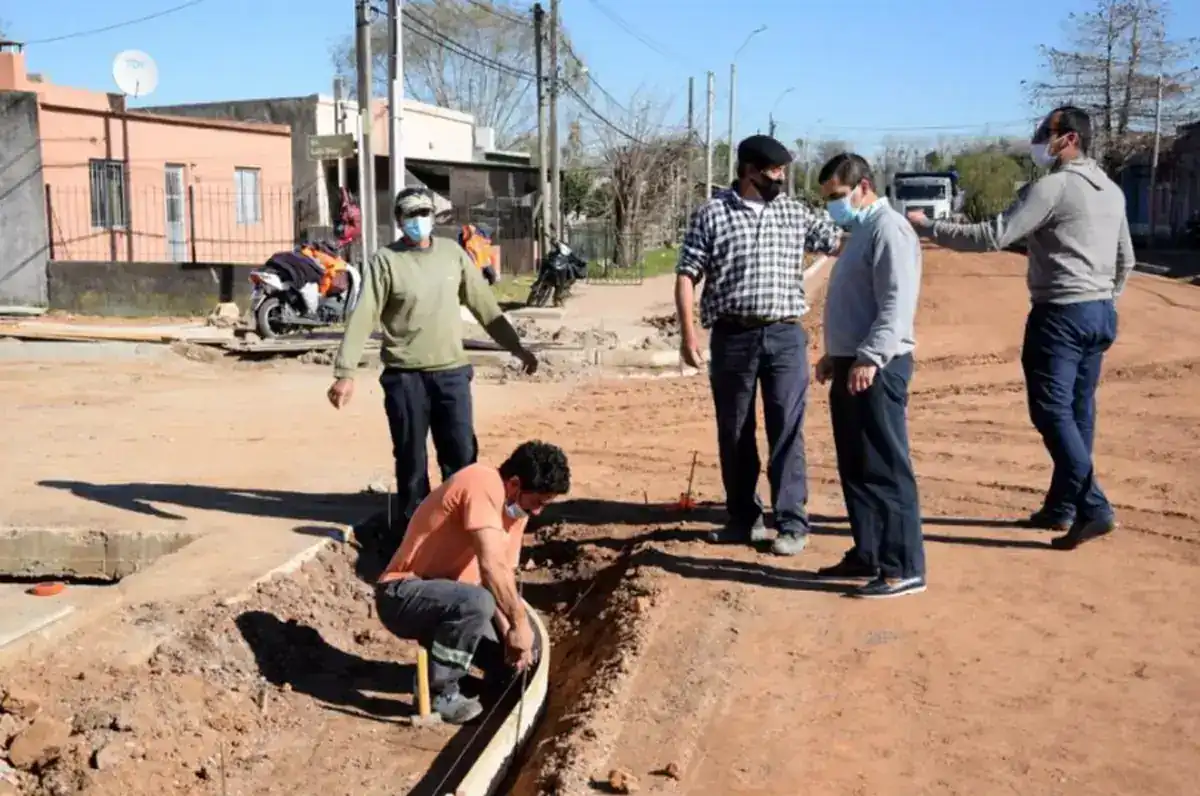
Supervisar instalaciones y avances permite detectar desvíos antes de que afecten el cronograma financiero.
Una oportunidad condicionada por la ejecución
El norte bonaerense reúne mercados con necesidades y ritmos distintos. Su atractivo no reside en una etiqueta geográfica, sino en la posibilidad de encontrar suelo apto, demanda insatisfecha y conexiones productivas o urbanas. La selección requiere información municipal, visitas técnicas, presupuestos comparables y evidencia comercial. Cuando falta alguna de esas piezas, corresponde bajar la escala, postergar la compra o descartar el proyecto.
El crédito puede acelerar una obra bien diseñada y distribuir su esfuerzo financiero. A la vez, aumenta la necesidad de controlar hitos, reservas y obligaciones. La decisión responsable combina factibilidad territorial, ingeniería financiera y una salida realista. Solo esa integración permite hablar de retorno potencial: una consecuencia posible de comprar, proyectar y ejecutar con disciplina, nunca una promesa asociada al nombre de una región.
Condiciones favorables
- Dominio y normativa urbanística sin ambigüedades.
- Servicios comprobables y accesos utilizables todo el año.
- Etapa inicial con demanda y salida identificadas.
Señales de cautela
- Rentabilidad basada solo en valorización futura.
- Infraestructura supuesta, anunciada o sin presupuesto.
- Dependencia total de desembolsos sin capital de reserva.
| Dimensión | Pregunta de control | Evidencia mínima |
|---|---|---|
| Suelo | ¿Puede construirse el producto previsto? | Título, zonificación y factibilidad |
| Finanzas | ¿La caja resiste demoras y aumentos? | Cronograma, contingencia y capital puente |
| Mercado | ¿Quién compra o alquila y a qué precio? | Comparables y consultas verificables |