El Tesoro lanza una licitación clave de deuda para renovar vencimientos y afianzar la estabilidad cambiaria
El equipo económico busca renovar vencimientos por más de 5 billones de pesos apelando a títulos de tasa fija y bonos vinculados al tipo de cambio para contener la liquidez.
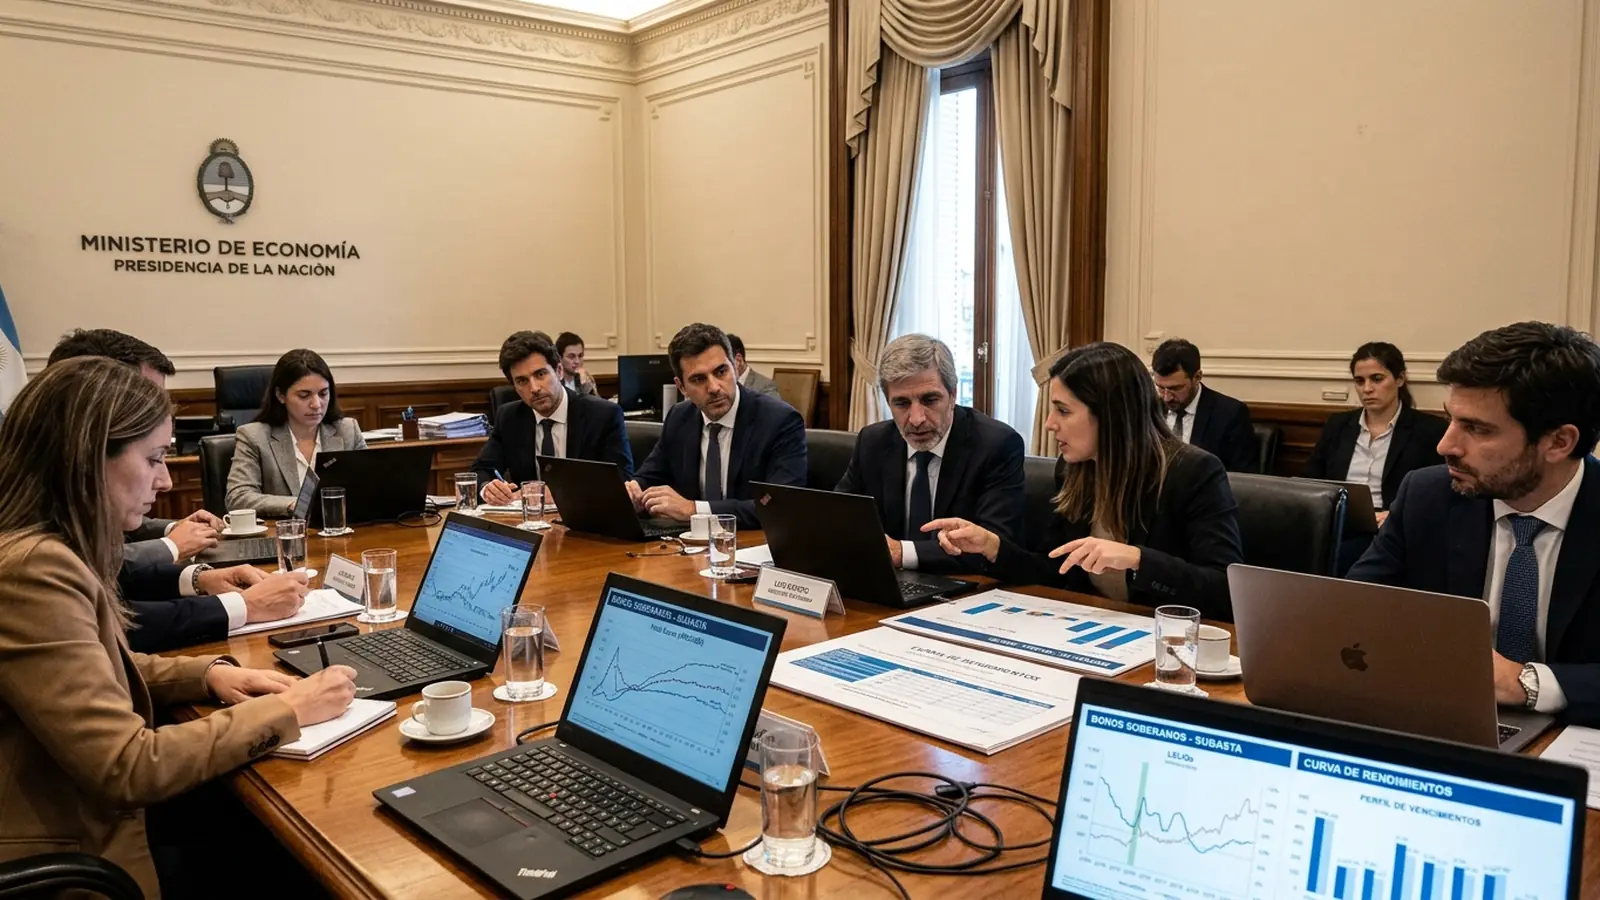
El equipo financiero de Luis Caputo ajustó las tasas de interés y los plazos de adjudicación para captar liquidez bancaria.
Datos Clave
La Secretaría de Finanzas dependiente del Ministerio de Economía convocó formalmente para esta semana a una nueva licitación integral de instrumentos de deuda pública en moneda nacional y en dólares. La operación tiene como meta central la renovación de compromisos por más de 5,2 billones de pesos que vencen en el tramo final del mes, en una maniobra decisiva para preservar la estabilidad del mercado cambiario y garantizar el financiamiento del sector público sin requerir asistencia monetaria directa del Banco Central de la República Argentina.
El menú diseñado por los técnicos del Palacio de Hacienda incluye una canasta diversificada de Letras del Tesoro a tasa fija capitalizable (Lecap), Bonos del Tesoro ajustados por inflación (Boncer) y títulos vinculados a la cotización del dólar mayorista (Dólar Linked). Con vencimientos que van desde noviembre de 2026 hasta mediados de 2027, el equipo económico busca ofrecer alternativas atractivas de cobertura que sintonicen con el apetito inversor de los bancos comerciales, las compañías de seguros y los fondos comunes de inversión.
El menú de instrumentos y la estrategia de plazos escalonados
Especialistas del sector financiero destacan que la colocación se produce en un entorno de moderada desaceleración en la tasa de inflación mensual, luego de que el INDEC convalidara un registro del 1,7% para agosto. La consistencia en el sendero de desinflación ha permitido al Tesoro fijar tasas de corte en las Lecap ligeramente inferiores a las de subastas previas, consolidando una curva de rendimientos descendente que refleja expectativas de anclaje nominal para el próximo año.
La absorción programada de liquidez resulta un engranaje indispensable para sostener la calma en las cotizaciones financieras de la divisa estadounidense. A lo largo de septiembre, la cotización del dólar MEP y el Contado con Liquidación (CCL) ha fluctuado en una franja contenida entre los 1.390 y los 1.415 pesos, manteniendo una brecha cambiaria inferior al 15% respecto al tipo de cambio oficial administrado, lo cual desalienta maniobras especulativas y alivia tensiones sobre los precios mayoristas.
El esquema de equilibrio fiscal y contracción del circulante nos permite encarar las licitaciones sin presionar sobre las tasas ni recurrir al financiamiento monetario del Banco Central.
Coordinación entre el Palacio de Hacienda y el Banco Central
En los pasillos del Banco Central subrayan que la coordinación diaria con la Secretaría de Finanzas es la piedra angular del programa macroeconómico. Mientras el Tesoro absorbe los excedentes de pesos mediante la oferta de títulos de corto plazo, la autoridad monetaria monitorea la evolución de las reservas internacionales, que tras el cierre de la cosecha gruesa se han estabilizado en torno a los 49.700 millones de dólares, administrando los flujos de importación y los pagos soberanos sin sobresaltos.
El resultado de la licitación será asimismo evaluado con particular atención en Washington por el personal técnico del Fondo Monetario Internacional (FMI). En el marco de la décima revisión del programa de facilidades extendidas, el organismo multilateral monitorea de cerca la capacidad de refinanciamiento voluntario del Estado argentino y el cumplimiento de las metas de superávit primario, consideradas el reaseguro principal para habilitar el desembolso previsto de 900 millones de dólares.
Desde la banca privada se anticipa un elevado nivel de adhesión a la convocatoria oficial. La reciente flexibilización en las normas sobre encajes bancarios, que permite computar una mayor proporción de bonos del Tesoro como activos de garantía, ha incentivado a las entidades financieras a canalizar sus excedentes transitorios hacia instrumentos de deuda soberana, asegurando un porcentaje de rollover que consultoras privadas proyectan por encima del 110%.
Comportamiento de la liquidez bancaria y metas con el FMI
No obstante, analistas independientes advierten que el desafío residirá en sostener la demanda de plazos más largos en los meses venideros. A medida que se acerque el año electoral 2027, los inversores corporativos tenderán a privilegiar activos de menor maduración o con cláusulas de indexación directa, lo que exigirá una fina calibración en los diferenciales de tasa para no comprimir excesivamente el perfil de vencimientos de la deuda doméstica.
El equipo conducido por Luis Caputo confía en que la confirmación del déficit cero en el proyecto de Presupuesto 2027 continuará operando como un poderoso ancla de certidumbre fiscal. La ratificación de que los gastos primarios se ajustarán automáticamente en caso de merma en la recaudación proporciona a los tenedores de bonos la certeza de que el Estado nacional mantendrá la solvencia de sus cuentas sin necesidad de emitir moneda espuria.
El cierre del período de recepción de ofertas y la correspondiente liquidación de los títulos completarán una semana de intensa actividad en el mercado de capitales porteño. De ratificarse las proyecciones oficiales, el Gobierno cerrará el mes con sus necesidades financieras plenamente cubiertas, afianzando un marco de previsibilidad monetaria que fortalece la confianza de los agentes económicos de cara al último trimestre del ejercicio.