Diputados busca un dictamen sobre endeudamiento familiar: las diferencias por tasas, mora y protección al consumidor
En un plenario decisivo de comisiones en la Cámara de Diputados, La Libertad Avanza y las bancadas de la oposición dialoguista consiguieron dictamen de mayoría para convertir en ley el proyecto de Ficha Limpia, inhabilitando candidaturas de condenados por corrupción, al tiempo que abrieron el debate para derogar las elecciones primarias obligatorias de cara a los comicios de 2027.
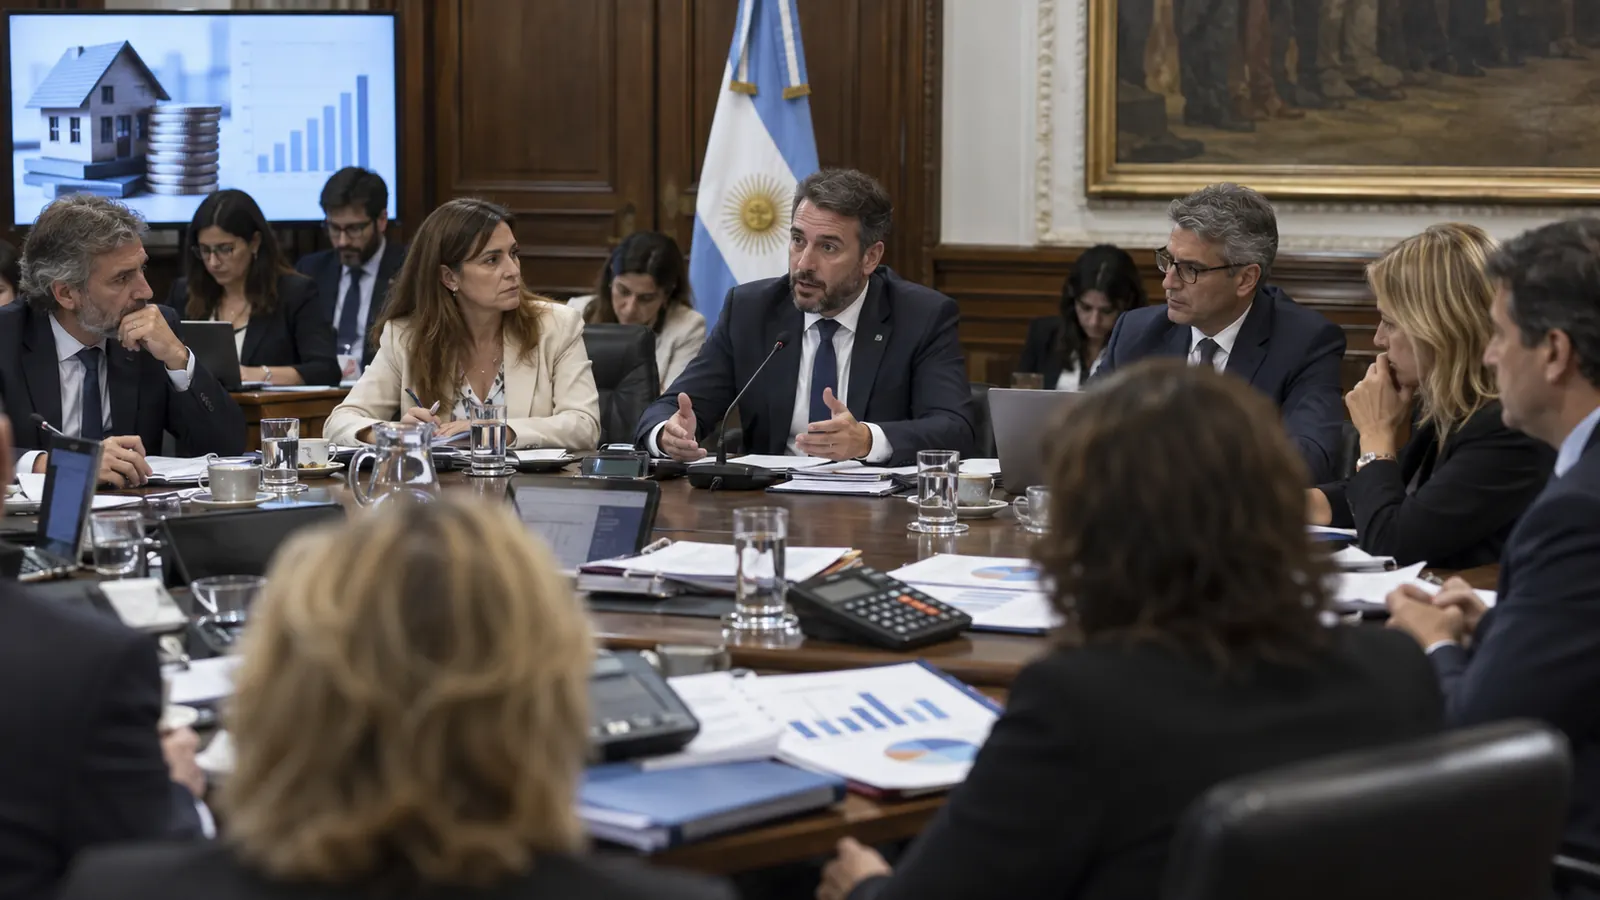
Plenario conjunto de las comisiones de Asuntos Constitucionales y Justicia en la Cámara de Diputados durante la firma del dictamen de Ficha Limpia.
Datos Clave
Por qué el Congreso llegó a discutir la deuda de los hogares
El tratamiento parlamentario parte de un cambio cuantitativo y cualitativo en el crédito de consumo. La cantidad de préstamos creció de manera moderada, pero el universo de personas con atrasos aumentó mucho más rápido. Según los datos expuestos ante las comisiones, los deudores en mora pasaron de 3,3 millones a cerca de 6 millones entre febrero de 2024 y julio de 2026. La divergencia indica que el problema no es solamente cuánto se presta, sino la capacidad efectiva de repago de los hogares.
El plenario recibió 76 iniciativas con diagnósticos y herramientas diferentes. Algunos proyectos proponen declarar una emergencia para el desendeudamiento, otros crean procedimientos administrativos de conciliación y varios endurecen las obligaciones informativas de bancos, tarjetas y billeteras virtuales. La amplitud obliga a construir una síntesis: un texto demasiado general podría resultar inoperante, mientras una regulación rígida podría reducir la oferta de crédito formal y empujar a familias vulnerables hacia prestamistas sin supervisión. El antecedente relacionado puede consultarse en Diputados avanza con Ficha Limpia y el debate electoral.
La mora tampoco es homogénea. Un atraso breve por descalce entre la fecha de cobro y el vencimiento no equivale a una cadena de refinanciaciones que ya compromete gastos esenciales. Por eso, los legisladores analizan criterios que distingan episodios transitorios de sobreendeudamiento persistente. La definición importa: determina quién puede acceder a un mecanismo especial, qué documentación deberá presentar y cuánto margen conservarán los acreedores para reclamar el cumplimiento de contratos legítimos.
La tasa de referencia divide al oficialismo y la oposición
El mayor desacuerdo aparece alrededor del costo financiero total. Sectores opositores pretenden establecer una referencia que impida que intereses, comisiones, seguros y cargos multipliquen la deuda original. El oficialismo advierte que un límite uniforme puede excluir del sistema a clientes considerados riesgosos. Entre ambos extremos surge una opción intermedia: obligar a exhibir un indicador comparable, prohibir conceptos abusivos y habilitar la intervención de la autoridad de aplicación cuando una refinanciación resulte desproporcionada.
La discusión exige mirar más allá de la tasa nominal. Dos créditos anunciados con intereses similares pueden tener costos finales muy distintos si incorporan gastos administrativos, mantenimiento o penalidades. Una regulación útil debería permitir que el consumidor conozca antes de contratar cuánto pagará en pesos, qué ocurre ante un atraso y cómo se calcula cada recargo. La transparencia no elimina el riesgo crediticio, pero reduce decisiones tomadas con información fragmentaria y facilita la comparación entre oferentes.
También se evalúa un sistema de alertas tempranas. La idea es que las entidades informen cuando las cuotas acumuladas superen una proporción relevante del ingreso declarado o cuando el usuario recurra repetidamente a refinanciaciones. Ese aviso no implicaría prohibir nuevas operaciones de manera automática, sino ofrecer asesoramiento y alternativas antes de que la mora se vuelva irreversible. Para funcionar, el mecanismo deberá proteger datos personales y evitar que una señal preventiva se convierta en una lista negra permanente. El antecedente relacionado puede consultarse en Desempleo e informalidad laboral en el segundo trimestre.
Qué puede cambiar para familias, bancos y billeteras virtuales
Los procedimientos de reestructuración son otro núcleo del debate. Varias propuestas plantean una instancia de negociación conjunta cuando una persona mantiene obligaciones con diferentes acreedores. Un plan ordenado podría distribuir pagos según capacidad real, preservar una porción de los ingresos para necesidades básicas y suspender temporalmente acciones de cobro. El desafío consiste en evitar incentivos al incumplimiento deliberado y reservar el beneficio para situaciones verificables, como desempleo, enfermedad o una caída abrupta del ingreso.
Bancos y plataformas financieras piden que las reglas abarquen por igual a todos los proveedores. La expansión de créditos digitales simplificó el acceso, pero también multiplicó contratos aceptados desde un teléfono con poca lectura de sus condiciones. Si las exigencias alcanzan solamente a entidades tradicionales, la regulación podría desplazar el riesgo hacia actores menos controlados. La interoperabilidad de registros y la supervisión consistente serán necesarias para que la protección acompañe la transformación tecnológica del mercado.
El dictamen no resolverá de inmediato la mora de los hogares. Será apenas el comienzo de una negociación que continuará en el recinto y, si obtiene media sanción, en el Senado. Su ganancia potencial está en crear un marco que combine prevención, información y salida ordenada para casos críticos. La prueba será concreta: reducir abusos sin cerrar el crédito, preservar ingresos indispensables y ofrecer una segunda oportunidad sin borrar responsabilidades contractuales. Ese equilibrio definirá la eficacia social y económica de la futura ley.
La autoridad de aplicación será decisiva para convertir los principios en resultados. Deberá publicar estadísticas comparables, recibir reclamos y controlar que los planes de pago no oculten nuevos cargos. También conviene prever evaluaciones periódicas: una tasa de referencia diseñada para un contexto puede volverse inadecuada si cambian la inflación o el fondeo bancario. La ley tendrá que coordinar al Banco Central, organismos de defensa del consumidor y autoridades provinciales, evitando ventanillas superpuestas. Sin esa arquitectura, una familia podría recibir respuestas distintas según el proveedor o la jurisdicción. Con reglas comunes y datos públicos, el Congreso podrá revisar si disminuye la reincidencia en mora, si mejora la competencia y si los usuarios recuperan acceso al crédito después de regularizar su situación.
Claves del Análisis Editorial
El desarrollo de diputados busca un dictamen sobre endeudamiento familiar: las diferencias por tasas, mora y protección al consumidor constituye un punto de inflexión estratégico en el escenario nacional, articulando impactos institucionales, económicos y sociales de alcance federal para los próximos meses.